那段时间我才弄明白,现金流的真正含义不是账户余额,是钱进来的速度和出去的速度哪个快。工资停了,房租水电照走,存款数字每天往下掉。我开始把阳台能种的地方都利用起来,薄荷、小葱、辣椒。省下的钱不多,一个月几十块,但那种对支出的掌控感很实在。财经新闻里常说的"抗风险能力",落到个人头上,就是这种细碎的算计。
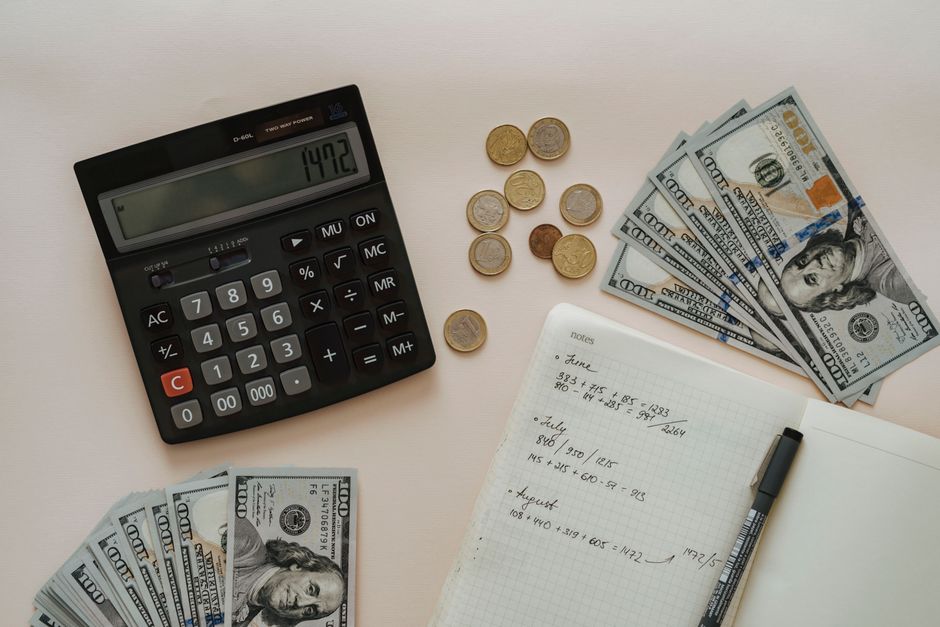
后来重新上班,记账的习惯没丢。我发现很多人的财务困境不是赚得少,是钱花在哪说不清。外卖、打车、会员自动续费,单笔都不大,加起来能吃掉月收入的四成。薄荷还在长,掐了又发新枝。我把它当个提醒:任何一笔支出,先问值不值,再问能不能自己动手。
理财经理跟我聊过资产配置,讲得挺复杂。我听完只记住一句,先留够六个月的生活费放活期。剩下的钱再谈收益。这话朴素,但管用。去年股市那波下跌,我账户里只放了闲钱,跌了也不慌。阳台上那盆薄荷照样绿着,浇水就行,不需要看大盘脸色。
宏观数据离生活远,但物价是天天见的。薄荷从九块九涨到十二块八,同一家店,隔了半年。工资涨得没这么快。这种时候,普通人能做的有限,无非是把非必要开支再压一压,把技能往能变现的方向挪一挪。我接了点写文案的私活,钱不多,够覆盖每月的菜钱。收入多一条腿,走路稳一点。
现在那盆薄荷已经分了三盆,送了两盆给邻居。财经说到底就是算账,国家的账、公司的账、自家的账。大账看政策周期,小账看每天的选择。阳台上的薄荷不关心这些,它只管长。我掐叶子的时候会想,人得学它,把根扎住,别把日子过成杠杆。